
Global Banking, das internationale Zahlungen ausführt, abstimmt und automatisch in Ihrem ERP verbucht
Bereiten Sie internationale Zahlungen auf derselben Plattform vor, auf der Sie Ihr gesamtes Corporate Treasury steuern. Zahlungen werden lokal im Zielland verrechnet, Währungsumrechnungen automatisch als Buchungssätze im Hauptbuch erfasst, und jede Transaktion wird bei Valuta mit der ursprünglichen ERP-Rechnung abgestimmt. Ohne zusätzliche Bankanbindungen zu konfigurieren, ohne Dateien zu erzeugen, ohne manuellen Aufwand nach der Ausführung.
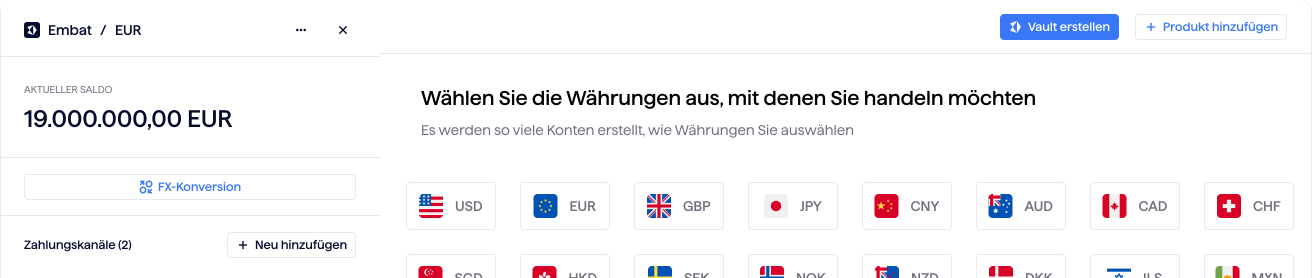
Internationale Zahlungen direkt aus dem ERP ausführen, ohne Bankportale zu öffnen
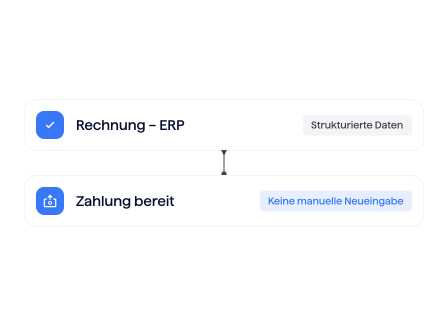
Rechnungsdaten fließen aus dem ERP und befüllen Zahlungsanweisungen automatisch
Ihr ERP übergibt Rechnungs- und Begünstigtenangaben über die native bidirektionale Integration an Embat. Zahlungsanweisungen befüllen sich automatisch mit korrekter Währung, Betrag und Begünstigtenangaben. Kein manuelles Nacherfassen zwischen den Systemen, keine Dateiexporte, keine Übertragungsfehler.
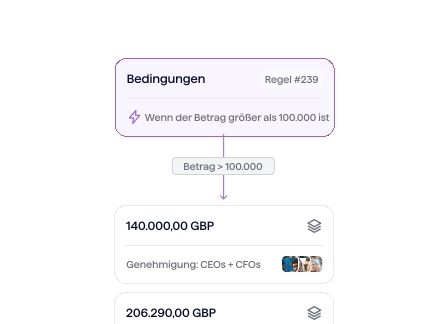
Genehmigungsworkflows funktionieren wie bei Inlandszahlungen
Dieselben konfigurierbaren mehrstufigen Genehmigungsworkflows gelten für internationale Zahlungen. Genehmiger prüfen den vollständigen Rechnungskontext, lehnen einzelne Rechnungen ab oder zeichnen ganze Batches vom Desktop oder Mobilgerät mit Multi-Faktor-Authentifizierung ab. Unabhängig von Zielland oder Währung.
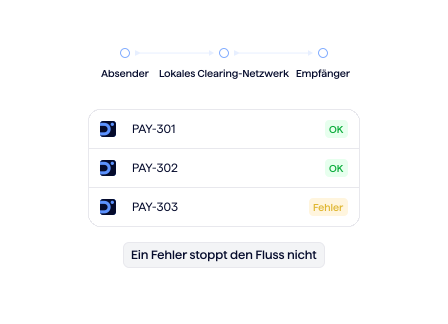
Zahlungen werden lokal im Zielland verrechnet
Statt jede internationale Zahlung über SWIFT zu routen, nutzt das Global-Banking-Konto lokale Verrechnungsnetzwerke, wo immer möglich. Das bedeutet schnellere Abwicklung, niedrigere Gebühren und Kontrolle auf Einzeltransaktionsebene: Wenn eine Zahlung fehlschlägt, laufen die übrigen unabhängig weiter.
Abstimmung und FX-Verbuchung erfolgen automatisch bei Valuta
Jede Zahlung wird bei Valuta mit der ursprünglichen ERP-Rechnung abgestimmt. FX-Gebühren, Spreads sowie Währungsgewinne und -verluste werden automatisch als Journalbuchungen im Hauptbuch erfasst, und offene Posten in Ihrem ERP automatisch liquidiert. Der manuelle Buchhaltungsaufwand nach jeder internationalen Zahlung entfällt vollständig.
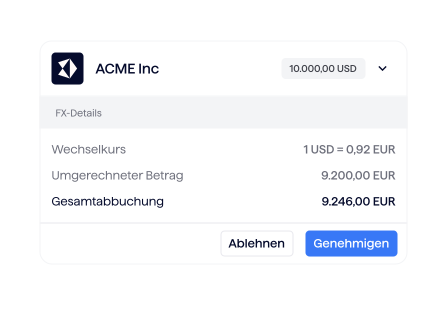
FX-Kosten sind vor der Genehmigung sichtbar
Prüfen Sie den Umrechnungskurs und die Gebühr vor der Ausführung – der Genehmiger kennt die Gesamtkosten, bevor er abzeichnet. Keine versteckten Spreads, keine nachträglichen Überraschungen auf dem Kontoauszug.

Ein globales Konto, das die Komplexität internationaler Bankbeziehungen ersetzt
Multiwährungskonten
Halten Sie Salden in mehreren Währungen auf einem einzigen Konto. Einmal finanzieren, lokal zahlen. Ohne separate Bankkonten in jedem Land oder für jede Währung eröffnen zu müssen.
Lokale Verrechnung weltweit
Vermeiden Sie SWIFT-Gebühren: Zahlungen laufen über lokale Clearingnetze, sofern verfügbar. Das reduziert die Kosten und verkürzt die Abwicklungsdauer. FX-Konditionen sind vor der Ausführung transparent einsehbar.
Kontoeröffnung in Tagen
Die vollständig digitale Einrichtung ist in Tagen abgeschlossen, nicht in Wochen. Keine dateibasierte Integration, keine H2H-Konfiguration, keine IT-Ressourcen erforderlich.
Native ERP-Integration
Synchronisieren Sie Rechnungsdaten, Abstimmungsergebnisse und Journalbuchungen bidirektional mit SAP Business One, SAP S/4HANA, SAP ECC, NetSuite, Business Central, Sage und DATEV.
Automatische FX-Buchhaltung
Jede Währungsumrechnung erzeugt die entsprechenden Buchungssätze: Gebühren, Spreads, realisierte Gewinne und Verluste werden automatisch in Ihrem Hauptbuch verbucht.
Koexistenz mit Ihren bestehenden Banken
Nutzen Sie das Global-Banking-Konto gezielt für internationale Zahlungen. Inlandszahlungen laufen weiterhin über Ihre bestehenden Banken via direkte Bankanbindungen – beide Ausführungswege koexistieren in derselben Plattform.
Die messbare Wirkung eines einzigen internationalen Zahlungsworkflows
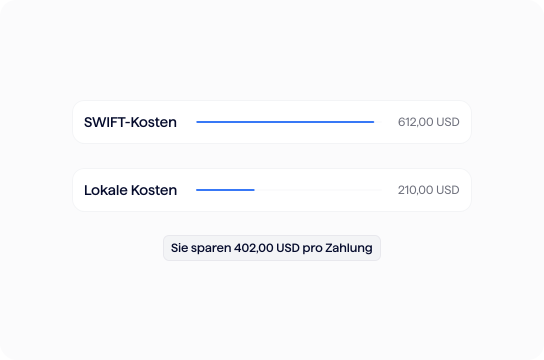
Über 60 Währungen in mehr als 150 Ländern
Multiwährungszahlungen mit lokaler Verrechnung wo verfügbar ist. Weniger Abhängigkeit von SWIFT-Intermediären, kürzere Abwicklungszeiten.
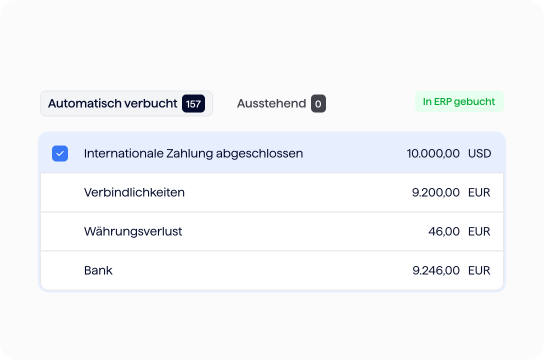
10 Stunden pro Woche eingespart bei Hauptbuchbuchungen
Die automatische FX-Buchhaltung beseitigt die manuellen Journalbuchungen, die jeder internationalen Zahlung folgen: Gebühren, Spreads und Währungsdifferenzen werden automatisch verbucht.
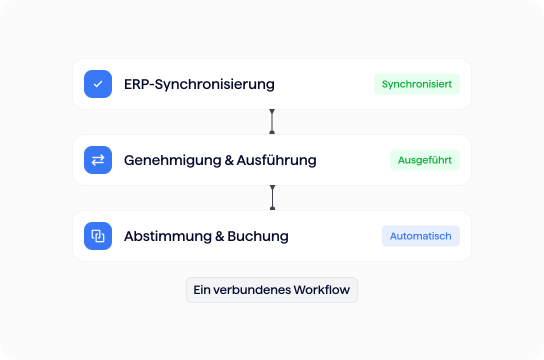
70 % weniger Bearbeitungszeit im Zahlungsverkehr
Ein einziger Workflow vom ERP bis zur Ausführung ersetzt den Kreislauf aus Dateigenerierung, Portal-Login, manueller Eingabe und nachgelagerter Abstimmung über mehrere Banksysteme.
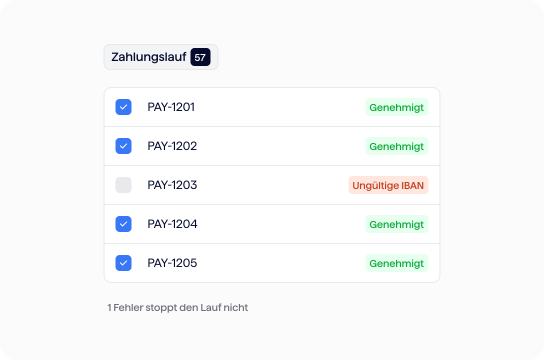
Einzeltransaktionskontrolle statt Batch-Risiko
Individuelle Zahlungsauflösung bedeutet: Ein Fehler blockiert niemals den Rest Ihres Zahlungslaufs. Ausnahmen werden unabhängig gelöst, ohne den gesamten Batch neu genehmigen oder neu generieren zu müssen.
Sind Sie bereit, Ihr Treasury Management zu transformieren?
Automatisieren Sie manuelle Prozesse, zentralisieren Sie Ihre Cashflows und treffen Sie fundierte Entscheidungen in Echtzeit. Erfahren Sie, wie Embat Ihrem Finanzteams bis zu 75 % der Zeit spart, Fehler minimiert und die Produktivität signifikant steigert.
Häufig gestellte Fragen
Embat bietet zwei Modelle für die Ausführung von Unternehmenszahlungen. Die direkte Bankausführung verbindet sich mit Ihren bestehenden Banken über dateibasierte Protokolle (Editran, EBICS, H2H, SWIFT/FIDES) oder Corporate API. Ihr Geld bleibt auf Ihren Bankkonten, und Embat orchestriert den Zahlungsprozess.
Global Banking ist ein anderes Modell: Sie eröffnen ein von Embat verwaltetes Bankkonto, auf dem Sie Salden halten und Zahlungen in mehreren Währungen in einer Vielzahl von Ländern ausführen können. Zahlungen werden über lokale Verrechnungsnetzwerke statt über SWIFT geroutet, was schnellere Abwicklung und niedrigere Gebühren bedeutet. Ihre Gelder werden auf Treuhandkonten bei großen internationalen Banken gehalten, rechtlich getrennt und geschützt.
Beide Modelle teilen denselben Vorbereitungs- und Genehmigungsworkflow: ERP-Synchronisation, konfigurierbare Genehmigungen, MFA-Abzeichnung, Prüfpfad. Der Unterschied liegt in der Ausführung: Direkte Bankausführung läuft über Ihre Banken; Global Banking läuft über ein dediziertes Konto mit integrierten internationalen Funktionen.
Ein verbreitetes Einsatzmodell kombiniert beides: direkte Bankausführung für Inlandszahlungen über bestehende Banken und Global Banking für internationale Zahlungen und die Expansion in neue Märkte.
Global Banking nutzt dieselbe native bidirektionale ERP-Integration wie die gesamte Embat-Plattform. Rechnungs- und Begünstigtenangaben synchronisieren sich automatisch aus Ihrem ERP in Embat. Nach der Zahlungsausführung werden Abstimmungsergebnisse, Journalbuchungen und der OP-Ausgleich in Ihr Hauptbuch zurückgeschrieben.
Der wesentliche Unterschied zur direkten Bankausführung: Die FX-Buchhaltung ist vollständig automatisiert. Jede Währungsumrechnung erzeugt die entsprechenden Buchungssätze – Umrechnungsgebühren, FX-Spreads und realisierte Gewinne oder Verluste – ohne manuellen Eingriff.
Unterstützte ERPs umfassen SAP Business One, SAP S/4HANA, SAP ECC, Oracle NetSuite, Microsoft Business Central, Sage und DATEV. Die Integration funktioniert für beide Zahlungsmodelle identisch. Das Hinzufügen von Global Banking zu einer bestehenden Embat-Implementierung erfordert daher keine zusätzliche ERP-Konfiguration.
Kundengelder auf dem Global-Banking-Konto werden auf Treuhandkonten bei großen internationalen Finanzinstituten gehalten und sind rechtlich von der Bilanz von Embat getrennt. Im Insolvenzfall sind Ihre Gelder geschützt: Sie können nicht von Gläubigern von Embat beansprucht werden.
Das Konto unterliegt dem regulatorischen Rahmen eines E-Geld-Instituts (EMI), der strenge Anforderungen an die Verwahrung von Kundengeldern, Kapitalausstattung und laufende Aufsichts-Compliance stellt.
Alle Transaktionen sind durch dieselben Sicherheitskontrollen geschützt wie die restliche Embat-Plattform: Verschlüsselung auf Bankniveau (AES-256 im Ruhezustand, TLS 1.3 bei der Übertragung), Multi-Faktor-Authentifizierung, rollenbasierte Zugriffssteuerung und lückenlose Prüfpfade. Embat ist ISO 27001-zertifiziert und SOC 2 Type II konform.
Ja – Global Banking ist darauf ausgelegt, Ihren bestehenden Bankenpool zu ergänzen, nicht zu ersetzen. Unternehmen kombinieren typischerweise beide Ausführungsmodelle: direkte Bankanbindungen für Inlandszahlungen über ihre etablierten Bankbeziehungen und Global Banking für internationale Zahlungen, die Expansion in neue Märkte oder Währungen, die ihre Hausbanken nicht effizient unterstützen.
Aus operativer Sicht teilen beide Modelle dieselbe Oberfläche: Ihr Treasury-Team bereitet Zahlungen in Embat vor und genehmigt sie, unabhängig davon, welcher Ausführungsweg gilt. Der Unterschied ist für den Genehmiger transparent – was sich ändert, ist die zugrundeliegende Ausführung und Gebührenstruktur.
Dieser hybride Ansatz bedeutet: Sie können mit Global Banking für Ihre internationalen Zahlungen heute starten und gleichzeitig Ihre bestehenden Bankbeziehungen für den Inlandszahlungsverkehr beibehalten. Eine Migration bestehender Zahlungsflüsse ist nicht erforderlich.
Das Global-Banking-Konto unterstützt Salden in über 60 Währungen und kann Zahlungen in mehr als 150 Länder ausführen. Zahlungen werden über lokale Verrechnungsnetzwerke geroutet, soweit im Zielland verfügbar, um SWIFT-Intermediäre zu umgehen und sowohl Kosten als auch Abwicklungszeit zu reduzieren.
Währungsübergreifende Zahlungen werden vollständig unterstützt – eine Funktion, die bei der direkten Bankausführung nicht verfügbar ist, da Zahlungen dort in der Kontowährung Ihrer bestehenden Bank ausgeführt werden. Die FX-Konditionen sind transparent: Der Umrechnungskurs ist vor der Genehmigung einsehbar.
Die Kontoeröffnung ist vollständig digital und wird einschließlich KYC-Prüfung in der Regel innerhalb weniger Tage abgeschlossen. Es ist keine technische Integrationsarbeit erforderlich: keine dateibasierten Protokolle zu konfigurieren, kein bankseitiges Setup, keine IT-Ressourcen.
Zum Vergleich: Eine typische direkte Bankanbindung (dateibasiert oder Corporate API) dauert 2 bis 6 Wochen und erfordert Abstimmung zwischen Embat, der Bank des Kunden und gegebenenfalls dessen IT-Team.
Wenn Sie Embat bereits für die Zahlungsausführung über Ihre Banken nutzen, ist die Ergänzung eines Global-Banking-Kontos besonders schnell, da Ihre ERP-Integration, Genehmigungsworkflows und Benutzerberechtigungen bereits konfiguriert sind. Das Konto wird einfach zu einem zusätzlichen Ausführungskanal innerhalb derselben Plattform.