
Zahlungen genehmigen, abzeichnen, verfolgen und abstimmen: schnell, sicher, revisionssicher
Zentralisieren Sie die Zahlungsvorbereitung, leiten Sie Genehmigungen an die richtigen Personen weiter und führen Sie Zahlungen über alle Ihre Banken aus – ohne zwischen Portalen zu wechseln. Jede Zahlung ist lückenlos nachverfolgbar – von der ERP-Rechnung über die Bankbestätigung bis zur Buchung im Hauptbuch – mit Echtzeit-Transparenz über Ihre Liquiditätsposition vor, während und nach der Ausführung.
Über 500 Corporate-Finance-Teams vertrauen Embat



Vollständige Zahlungskontrolle von der Vorbereitung bis zur Buchung
Alle Zahlungsarten, ein Workflow
Lieferantenzahlungen, Gehälter, Steuerüberweisungen, Lastschriften, Ad-hoc-Überweisungen und internationale Zahlungen laufen über dieselbe Genehmigungskette und dieselben Bankverbindungen. Dateien aus externen Systemen werden übertragen, ohne dass ihr Inhalt ausgelesen oder angezeigt wird.
Genehmigung von jedem Gerät
Prüfen Sie den vollständigen Rechnungskontext und zeichnen Sie Zahlungen vom Desktop oder Mobilgerät mit Multi-Faktor-Authentifizierung ab. Genehmiger können ausstehende Posten bearbeiten, ohne an ihrem Schreibtisch zu sein oder bankspezifische Hardware-Token mitzuführen.
Governance für mehrere Gesellschaften
Verwalten Sie Genehmigungsrichtlinien für alle Ihre Gesellschaften in einer zentralen Konfiguration. Jede Unternehmenseinheit folgt eigenen Regeln – Ausgabenlimits, gemeinschaftliche Abzeichnungen, gestaffelte Limits – während die Finanzleitung die Übersicht über die gesamte Gruppe behält.
Saldenübersicht in Echtzeit
Verschaffen Sie sich vor der Zahlungsausführung einen aktuellen Überblick über die verfügbaren Salden aller Konten. Die Liquiditätsposition berücksichtigt ausstehende Abflüsse, sodass Zahlungsentscheidungen auf aktuellen Daten basieren – nicht auf veralteten Portalinformationen.
Lückenloser Prüfpfad
Jede Aktion – Vorbereitung, Genehmigung, Ablehnung, Ausführung, Abstimmung – wird mit Zeitstempel, Benutzeridentität und vollständigem Rechnungskontext protokolliert. Ein einziger Datensatz pro Zahlung ersetzt die Rekonstruktion aus E-Mails, Bankprotokollen und Tabellenkalkulationen.
Kompatibel mit Ihren bestehenden Banken
Die Zentralisierung fügt eine Kontrollschicht über Ihre Banken hinzu – sie ersetzt sie nicht. Ihre Konten, Kreditlinien und Konditionen bleiben unverändert. Für internationale Zahlungen ergänzt ein globales Bankkonto Ihren bestehenden Bankenpool.
Drei Funktionsbereiche für den gesamten Zahlungszyklus
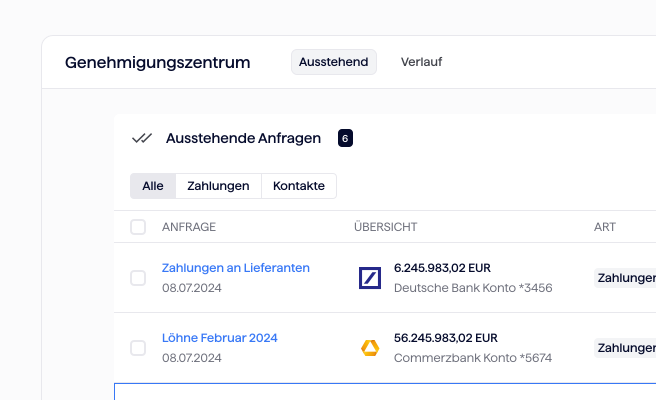
Zahlungsdateien generieren, validieren und über alle Banken ausführen – ohne manuellen Upload
Zahlungen übernehmen strukturierte Daten aus Ihrem ERP – Lieferant, Betrag, Währung, Bankdaten – und durchlaufen Validierungsprüfungen, die fehlerhafte IBANs, Formatfehler und fehlende Felder erkennen, bevor eine Datei die Bank erreicht. Dateien werden im jeweils geforderten Format der Bank generiert (pain.001, MT101, MT103) und über direkte Verbindungen übertragen – Corporate API, H2H, EBICS, SWIFT oder Editran. Bankbestätigungen werden automatisch mit Ihren Hauptbucheinträgen abgestimmt, um den Abstimmungskreislauf zu schließen.
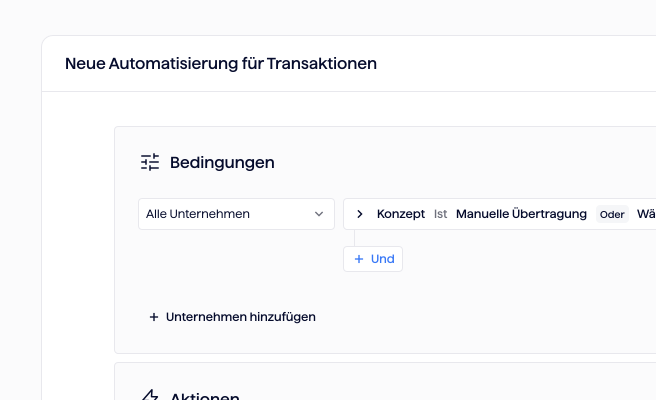
Jede Zahlung durchläuft eine konfigurierbare Genehmigungslogik mit vollständiger Betrugserkennung
Konfigurieren Sie Genehmigungsregeln nach Betrag, Gesellschaft oder Zahlungsart. Genehmiger prüfen den vollständigen Rechnungskontext vom Desktop oder Mobilgerät – und wenn jemand Begünstigtenangaben nach dem ERP-Export geändert hat, zeigt ein Warnbanner genau an, was geändert wurde und von wem. Eine einzige Authentifizierung deckt alle Banken und Gesellschaften ab; einzelne Rechnungen aus einem Batch lassen sich ablehnen, ohne den Rest zu blockieren.
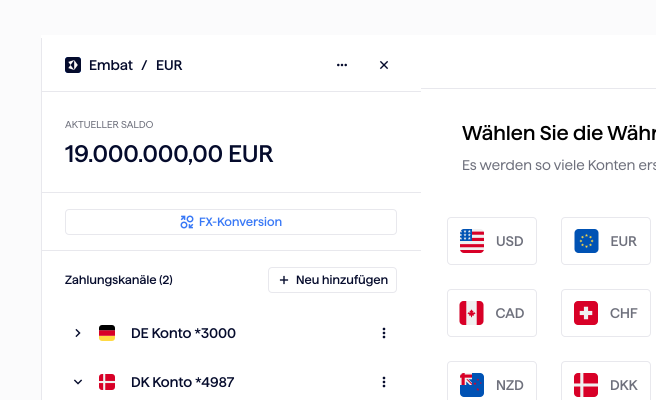
Internationale Zahlungen mit lokaler Verrechnung und automatischer FX-Buchhaltung ausführen und abstimmen
Ein globales Bankkonto ergänzt Ihren bestehenden Bankenpool – mit über 60 Währungen in mehr als 150 Ländern, lokaler Verrechnung statt SWIFT wo möglich und transparenten FX-Kosten vor der Ausführung. Jede Währungsumrechnung erzeugt die entsprechenden Buchungen automatisch in Ihrem ERP. Die digitale Kontoeröffnung erfolgt in Tagen, nicht in Wochen.
Die Intelligenz hinter Embat
Was leistet TellMe?
Ein Agent. Mehrere Prozesse
Vervollständigung von Zahlungsdaten
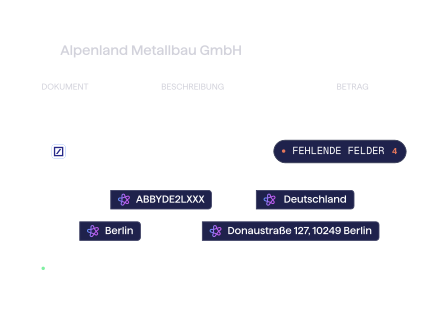
Zahlungen ohne Verzögerung abschließen: Fehlende Begünstigtenangaben werden automatisch ergänzt
Lückenhafte Begünstigtendaten bremsen keine Zahlungsläufe mehr. Unvollständige Einträge werden in Echtzeit erkannt und die fehlenden Angaben direkt vorgeschlagen. Ihr Genehmigungsworkflow läuft ohne Unterbrechungen.
Eine Plattform. Jede Bank. Volle Kontrolle.
Was Finanzteams nach der Zentralisierung ihres Treasury berichten
Ein Login, ein Prüfpfad, ein Workflow für alle Banken. Das hat sich geändert.
„Vor Embat haben wir einen Großteil unserer Zeit im Treasury manuellen Aufgaben gewidmet. Dank Embat steuert heute eine Person den gesamten Zahlungsverkehr in Echtzeit, und das in nur 10–15 % der ursprünglich benötigten Arbeitszeit."Javier Gaya - CFO bei HOFF
„Wir verwalten eine große Vielfalt an B2C-, B2B- und B2G-Transaktionen mit Kunden in 60 Ländern. Mit Embat konnten wir den Monatsabschluss um mehr als 4 Tage verkürzen und die Zahlungen zentralisieren."Ignacio Marcos Pérez - CFO bei thePower
„In einer Zeit des Wachstums bestand die einzige Möglichkeit zu überleben darin, alle Prozesse zu automatisieren und zu digitalisieren, damit unsere Mitarbeiter in einer sichereren Umgebung arbeiten können, ohne Fehler oder übermäßige Arbeitsbelastung. Wenn man dazu noch KI einsetzt, ist das Ergebnis sehr vielversprechend und spannend. Unser Partner Embat begleitet uns auf diesem Weg. Seine Lösung für das Treasury und die Buchhaltung ist perfekt für unsere Organisation."Ángel López - CFO bei CPS
„Ein Treasury-Management-System macht Sinn, wenn es dem Treasury Manager und dem Corporate-Finance-Team eine klare Sicht auf drei Ebenen ermöglicht: die aktuelle Position, einschließlich Banken und Kontostand; die bestätigten Prognosen und eine geschätzte Prognose für strategische Entscheidungen. Für uns war Embat die Lösung, die Klarheit auf diesen drei Ebenen gewährleistet."Michele Laria - Corporate Finance Director bei Molins
Sind Sie bereit, Ihr Treasury-Management zu transformieren?
Automatisieren Sie manuelle Prozesse, zentralisieren Sie Ihre Cashflows und treffen Sie fundierte Entscheidungen in Echtzeit. Erfahren Sie, wie Embat Ihrem Finanzteams bis zu 75 % der Zeit spart, Fehler minimiert und die Produktivität signifikant steigert.
Häufig gestellte Fragen
Corporate Payment Management umfasst den gesamten Lebenszyklus ausgehender Unternehmenszahlungen – von der Rechnungsvorbereitung und internen Genehmigung über die Bankausführung bis zur nachgelagerten Abstimmung.
In mittelständischen Unternehmen verteilt sich dieser Prozess typischerweise auf mehrere Bankportale, unverbundene Genehmigungsketten (oft per E-Mail) und manuelle Hauptbuchabstimmung im Nachhinein. Eine zentralisierte Zahlungsmanagement-Plattform ersetzt dieses Flickwerk durch einen durchgängigen Workflow, in dem Daten vom ERP über die Bank bis zum Hauptbuch ohne manuelle Übergaben fließen.
Die Antwort hängt von der Anbindungsart ab. Dateibasierte Protokolle wie H2H, EBICS, SWIFT/FIDES und Editran decken die meisten Bankbeziehungen in Europa ab. Corporate-API-Verbindungen ermöglichen Echtzeitkommunikation mit den Banken, die sie unterstützen.
Die entscheidende Frage bei der Bewertung einer Plattform ist, ob sie die spezifischen Banken und Protokolle unterstützt, die Ihr Unternehmen bereits nutzt – nicht nur eine Gesamtzahl unterstützter Institute.
Eine gut integrierte Plattform liest Kreditorendaten aus Ihrem ERP und schreibt Zahlungsbestätigungen, Buchungssätze und Belegliquidierungen zurück. Das ERP bleibt Ihr führendes System – an der Arbeitsweise Ihres Teams ändert sich nichts. Die Integration läuft während der Einrichtung parallel, ohne den laufenden Betrieb zu unterbrechen.
Die entscheidende Frage ist, ob die Integration bidirektional ist (Daten fließen in beide Richtungen) oder unidirektional (nur Export), da dies bestimmt, ob die nachgelagerte Buchhaltung manuell oder automatisch erfolgt.
Die Zentralisierung reduziert das Risiko im Vergleich zur Alternative sogar. Wenn Zahlungsdateien im Backend generiert und übertragen werden, lädt niemand Dateien manuell herunter, bearbeitet oder hochlädt – der Schritt, an dem Dateien am anfälligsten für Manipulation sind, entfällt. Multi-Faktor-Authentifizierung, rollenbasierte Zugriffssteuerung und Genehmigungsworkflows setzen Governance-Richtlinien konsistent durch.
Achten Sie bei der Bewertung jeder Zahlungsplattform auf ISO 27001, SOC 2 Type II und Backend-Dateigenerierung als Mindestanforderungen.
Ja – die Zentralisierung fügt eine Kontrollschicht über Ihre Banken hinzu, sie ersetzt sie nicht. Ihre Bankkonten, Kreditlinien und Konditionen bleiben unverändert. Die Plattform verbindet sich mit jeder Bank über das von ihr unterstützte Protokoll und orchestriert den Zahlungsprozess über eine einzige Oberfläche.
Für internationale Zahlungen, die über das Angebot Ihrer Hausbanken hinausgehen, bieten einige Plattformen zusätzlich globale Bankkonten, die Ihren bestehenden Pool ergänzen.
Die Zeitrahmen hängen von der Anbindungsart Ihrer Banken ab. Vorgefertigte Corporate-API-Integrationen können in wenigen Tagen produktiv sein. Dateibasierte Verbindungen (H2H, EBICS, Editran) erfordern Abstimmung mit Ihrer Bank und dauern in der Regel 2 bis 6 Wochen pro Anbindung. Die ERP-Integration läuft parallel.
Die Gesamtimplementierung für ein mittelständisches Unternehmen mit 3 bis 5 Bankbeziehungen beträgt typischerweise 4 bis 6 Wochen vom Kickoff bis zur Produktivsetzung.